Анализ прибыли
- стоимостные показатели фондоотдачи:
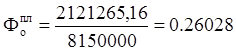 руб. / руб.
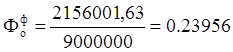 руб. / руб.
- рентабельность общая:
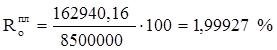 ;
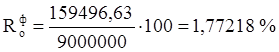 .
По данным таблицы 5.3. можно сделать следующие выводы.
По результатам расчетов, видно, что увеличение стоимости основных производственных фондов в отчетном периоде по сравнению с плановым на 10,43 % отрицательно сказалась на остальных анализируемых показателях. Повышение может быть вызвано, например, обновлением локомотивного и вагонного парка, так же приобретением др. новых основных средств или др. факторами (например, переоценка, инвентаризация и др.) на 850000 млн. руб.
Фондоотдача в натуральном выражении снизилась на 7,98%. В стоимостном выражении уменьшилась на 7,96% или на 0.02072 руб/руб ОПФ. Рентабельность также снизилась на 11,36%. В результате, наблюдается ухудшение всех основных показателей. Прибыль снизилась на 2,11%, в то время как приведенные т-км. выросли на 1,62%.
Предприятия экономически заинтересованы в росте фондоотдачи, поскольку при этом достигается снижение расходов (в части затрат на амортизацию и ремонт основных фондов), рост чистой прибыли. Однако в данном случае, цель предприятия в другом, возможно, обновление вагонного и локомотивного парка, переход на более эффективный вид тяги и тд.
Информация по теме:
История создания первого автомобиля
Первые известные чертежи автомобиля (с пружинным приводом) принадлежат Леонардо да Винчи (стр. 812R Codex Atlanticus), однако ни действующего экземпляра, ни сведений о его существовании до наших дней не дошло. В 2004 году эксперты Музея истории науки из Флоренции смогли восстановить по чертежам это ...
Техническое обслуживание и диагностирование
Техническое обслуживание предназначено для поддержания автомобиля (автопоезда) в исправном состоянии. Оно является профилактическим мероприятием, проводимым в плановом порядке. Техническое обслуживание автомобиля (автопоезда) КамАЗ подразделяется на следующие этапы: 1) техническое обслуживание в на ...
Определение веса гребного винта и его махового момента
Чистый вес гребного винта определяется по формуле: ; т. Маховый момент: ; . ...
Навигация
- Главная
- Транспортная логистика
- Основные понятия грузоведения
- Строительство автомобильных дорог
- Обслуживание локомотивов
- Автомобильный транспорт
- Моторные масла
- Материалы